
ประเด็นสำคัญ:
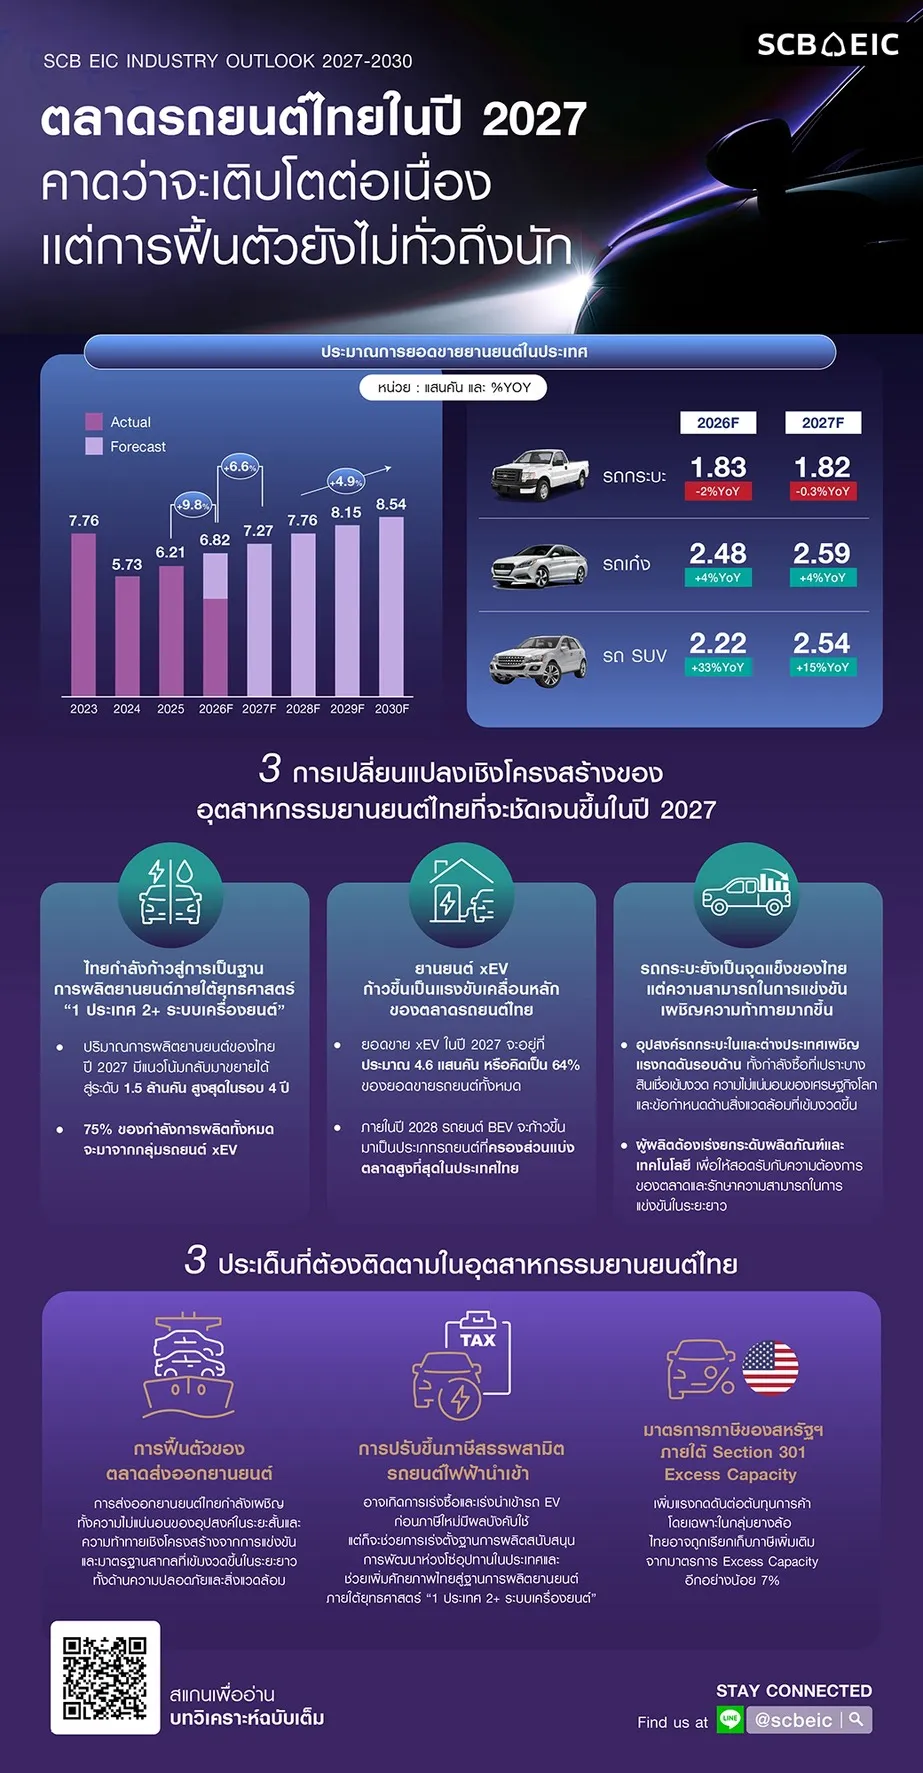
- SCB EIC คาดตลาดรถยนต์ไทยปี 2570 ขยายตัว 6.6% สู่ 7.3 แสนคัน แต่เป็นการฟื้นตัวแบบ K-shaped ที่กระจุกตัวในกลุ่ม xEV
- รถกระบะมีแนวโน้มสูญเสียส่วนแบ่งตลาดต่อเนื่อง เหลือเพียงราว 1 ใน 4 ของยอดขายทั้งหมด จากกำลังซื้อเปราะบางและสินเชื่อเข้มงวด
- xEV จะครองสัดส่วนยอดขายถึง 64% ในปี 2570 และ BEV จะก้าวขึ้นเป็นเซกเมนต์ใหญ่สุดของตลาดรถยนต์ไทยภายในปี 2571
ศูนย์วิจัยเศรษฐกิจและธุรกิจ ธนาคารไทยพาณิชย์ (SCB EIC) เปิดเผยบทวิเคราะห์อุตสาหกรรมยานยนต์ไทย ระบุว่า ตลาดรถยนต์ไทยในปี 2570 มีแนวโน้มเติบโตต่อเนื่องราว 6.6% สู่ระดับประมาณ 7.3 แสนคัน แต่เป็นการฟื้นตัวที่ไม่ทั่วถึง (K-shaped recovery) โดยแรงขับเคลื่อนหลักกระจุกตัวอยู่ในกลุ่มรถยนต์พลังงานทางเลือก (xEV) ขณะที่รถยนต์สันดาปภายในและรถกระบะยังคงซบเซาจากกำลังซื้อที่เปราะบางและข้อจำกัดด้านสินเชื่อ
รถกระบะเสียส่วนแบ่ง ผู้บริโภคหันไป SUV และ xEV
ตลาดรถกระบะมีแนวโน้มสูญเสียส่วนแบ่งตลาดอย่างต่อเนื่อง โดยปี 2570 คาดว่ายอดขายจะทรงตัวอยู่ที่ราว 1.8 แสนคัน หรือคิดเป็นสัดส่วนเพียง 1 ใน 4 ของยอดขายรถยนต์ทั้งหมด ปัจจัยกดดันมาจากภาระหนี้ครัวเรือนในระดับสูง โดยเฉพาะภาคเกษตรและ SME รวมถึงความเข้มงวดของสถาบันการเงินในการปล่อยสินเชื่อ ขณะเดียวกันผู้บริโภคจำนวนมากเริ่มหันไปเลือกใช้รถยนต์ประเภท SUV ที่มีตัวเลือกรุ่นย่อยหลากหลายราคา
ในทางตรงกันข้าม xEV ได้ก้าวขึ้นมาเป็นแรงขับเคลื่อนหลักของตลาด โดยคาดว่ายอดขายปี 2570 จะอยู่ที่ราว 4.6 แสนคัน หรือคิดเป็น 64% ของยอดขายรถยนต์ทั้งหมด และภายในปี 2571 รถยนต์ไฟฟ้าแบตเตอรี่ (BEV) จะก้าวขึ้นเป็นประเภทรถยนต์ที่ครองส่วนแบ่งตลาดสูงที่สุดในประเทศไทย จากการขยายกำลังการผลิตในประเทศ การเปิดตัวรุ่นใหม่ต่อเนื่อง และความพร้อมด้านเครือข่ายบริการหลังการขาย
การผลิตฟื้นตัวสู่ 1.5 ล้านคัน ส่งออกยังเผชิญความเสี่ยง
แม้ไทยจะยังคงเป็นฐานการผลิตยานยนต์หลักของภูมิภาค แต่อุตสาหกรรมกำลังเผชิญการเปลี่ยนแปลงเชิงโครงสร้าง โดย SCB EIC ประเมินว่าปริมาณการผลิตยานยนต์ไทยมีแนวโน้มกลับมาขยายตัวสู่ระดับ 1.5 ล้านคัน สูงสุดในรอบ 4 ปี โดยราว 75% ของกำลังการผลิตทั้งหมดจะมาจากกลุ่ม xEV อย่างไรก็ตาม การผลิตเพื่อส่งออกมีแนวโน้มฟื้นตัวอย่างค่อยเป็นค่อยไป โดยคาดว่าไทยจะส่งออกรถยนต์ได้ราว 8.6 แสนคันในปี 2570 ขยายตัวเล็กน้อยหลังหดตัวต่อเนื่อง 3 ปี จากการฟื้นตัวของตลาดออสเตรเลียเป็นปัจจัยสนับสนุนหลัก แต่ยังเผชิญความเสี่ยงจากสถานการณ์ตะวันออกกลางและการแข่งขันที่รุนแรงขึ้นจากผู้ผลิตรถยนต์จีน
ประเด็นจับตา: ภาษีนำเข้า EV และมาตรการการค้าสหรัฐฯ
SCB EIC ระบุ 2 ประเด็นสำคัญที่ต้องติดตาม ได้แก่ มาตรการปรับขึ้นภาษีสรรพสามิตรถยนต์ไฟฟ้านำเข้า ซึ่งคาดว่าจะมีผลบังคับใช้ตั้งแต่ต้นปี 2570 อาจกระตุ้นให้เกิดการเร่งซื้อและนำเข้ารถยนต์ไฟฟ้าที่ยังไม่มีฐานการผลิตในไทยก่อนภาษีใหม่มีผล ขณะที่ในระยะกลาง-ยาวจะเป็นแรงจูงใจให้ผู้ผลิตเร่งลงทุนและพัฒนาห่วงโซ่อุปทานในประเทศ ส่วนมาตรการภาษีสหรัฐฯ ภายใต้ Section 301 Excess Capacity อาจเพิ่มแรงกดดันต้นทุนการค้าและความผันผวนของการส่งออกไทย โดยเฉพาะกลุ่มยางล้อ ซึ่งอาจถูกเรียกเก็บภาษีนำเข้าเพิ่มขึ้นเป็นอย่างน้อย 19%
โดยสรุป อุตสาหกรรมยานยนต์ไทยกำลังก้าวเข้าสู่ช่วงเปลี่ยนผ่านครั้งสำคัญจากฐานการผลิตที่พึ่งพารถยนต์สันดาป สู่การเป็นศูนย์กลางการผลิตยานยนต์พลังงานทางเลือกที่หลากหลายมากขึ้น ท่ามกลางความท้าทายจากกฎระเบียบการค้าโลกและการแข่งขันที่รุนแรงขึ้น การเร่งยกระดับฐานการผลิต ชิ้นส่วน และระบบนิเวศอุตสาหกรรมภายใต้แนวคิด “1 ประเทศ 2+ ระบบเครื่องยนต์” จะเป็นกลไกสำคัญในการรักษาความสามารถในการแข่งขันของไทยในระยะยาว