
ประเด็นสำคัญ:
- การประชุมประจำปี IMF–World Bank Group 2026 ที่ไทยเป็นเจ้าภาพ กำหนดวาระ Climate Adaptation เป็นหนึ่งใน 4 เสาหลักสำคัญ สะท้อนว่าการเปลี่ยนแปลงสภาพภูมิอากาศกำลังกลายเป็นโจทย์ด้านเศรษฐกิจและการเงินโดยตรง
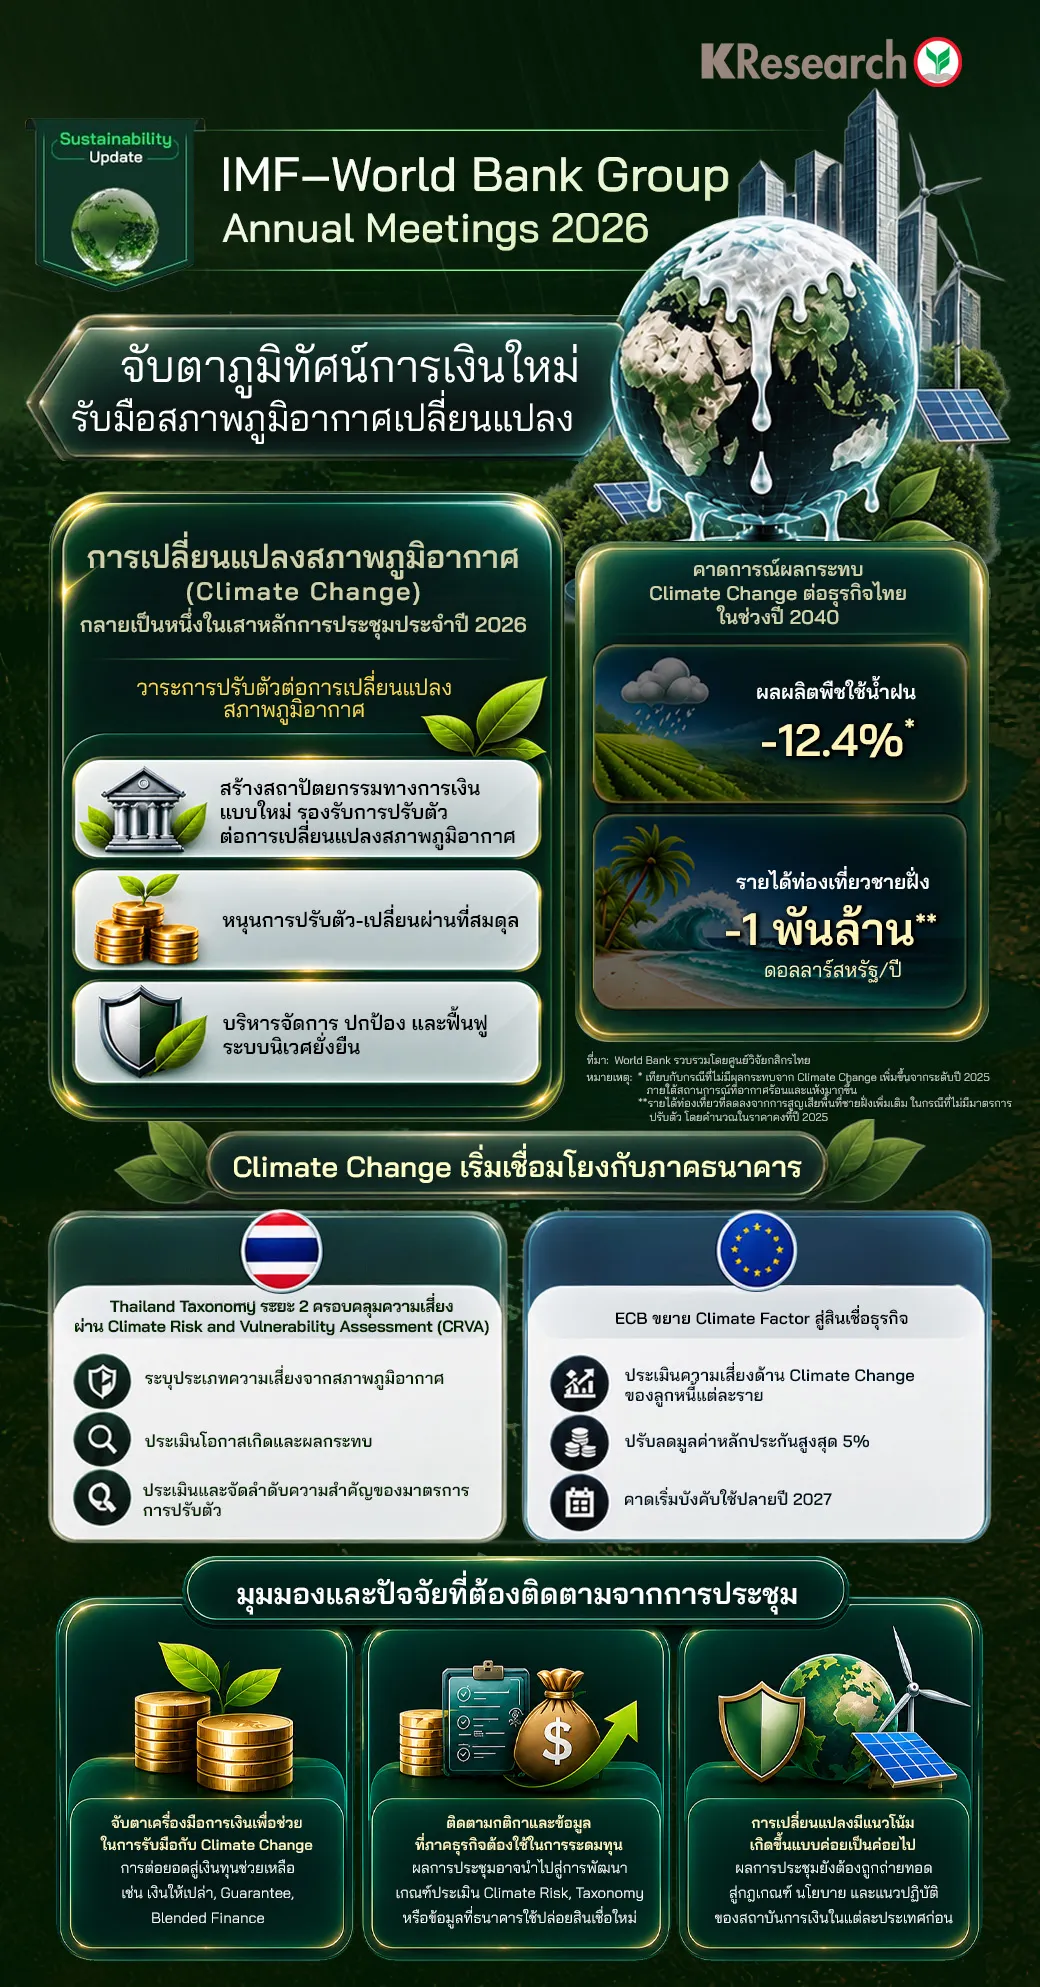
- World Bank ประเมินว่าไทยอาจสูญเสียผลผลิตพืชที่ใช้น้ำฝนสูงสุดถึง 12.4% ภายในปี 2040 และอาจสูญเสียรายได้ท่องเที่ยวจากการกัดเซาะชายฝั่งราว 1 พันล้านดอลลาร์สหรัฐต่อปีในช่วงกลางทศวรรษ 2040 หากไม่มีมาตรการปรับตัว
- ภาคการเงินเริ่มนำ Climate Data มาใช้ประเมินความเสี่ยงจริง ทั้ง Thailand Taxonomy ระยะ 2 ที่มีแนวทาง CRVA และมาตรการของ ECB ที่จะปรับลดมูลค่าหลักประกันสินเชื่อตามความเสี่ยงด้านสภาพภูมิอากาศ คาดเริ่มใช้ปลายปี 2027
การประชุมประจำปี IMF–World Bank Group 2026 ซึ่งไทยเป็นเจ้าภาพ ได้กำหนดวาระสำคัญ 4 เสาหลัก ครอบคลุม Digital & AI Transformation บทบาทของไทยในโลกที่แตกแยก Climate Adaptation และ Longevity Economy โดยหนึ่งในประเด็นที่ภาคธุรกิจและภาคการเงินควรจับตาคือการสร้างสถาปัตยกรรมทางการเงินรูปแบบใหม่เพื่อรองรับ Climate Adaptation ซึ่งสะท้อนว่าการเปลี่ยนแปลงสภาพภูมิอากาศกำลังขยับจากประเด็นสิ่งแวดล้อมเข้าสู่โจทย์ด้านเศรษฐกิจและการเงินมากขึ้น
Climate Adaptation หนึ่งในเสาหลักการประชุมปี 2026
วาระ Climate Adaptation ให้ความสำคัญกับสามเรื่องหลัก ได้แก่ การสร้างสถาปัตยกรรมทางการเงินรูปแบบใหม่ การสนับสนุนการปรับตัวและการเปลี่ยนผ่านด้านพลังงานอย่างสมดุล และการบริหารจัดการ ปกป้อง และฟื้นฟูระบบนิเวศอย่างยั่งยืน ความสำคัญของวาระนี้เพิ่มขึ้นตามผลกระทบทางเศรษฐกิจที่เริ่มชัดเจนขึ้น โดย World Bank ประเมินว่าหากไทยเผชิญสภาพอากาศที่ร้อนและแห้งมากขึ้น ผลผลิตพืชที่ใช้น้ำฝนอาจลดลงสูงสุด 12.4% ภายในปี 2040 เมื่อเทียบกับกรณีที่ไม่มีผลกระทบจาก Climate Change
ขณะเดียวกัน หากไม่มีมาตรการปรับตัว การสูญเสียพื้นที่ชายฝั่งเพิ่มเติมอาจทำให้ไทยสูญเสียรายได้จากการท่องเที่ยวราว 1 พันล้านดอลลาร์สหรัฐต่อปีในช่วงกลางทศวรรษ 2040 ตัวเลขเหล่านี้นำไปสู่คำถามสำคัญว่า ระบบการเงินจะช่วยให้ธุรกิจและเศรษฐกิจลงทุนเพื่อ ‘ลดความเสียหายในอนาคต’ ได้อย่างไร
ภาคธนาคารเริ่มนำ Climate Risk มาใช้ประเมินสินเชื่อจริง
ระบบการเงินเริ่มพัฒนาเครื่องมือเพื่อระบุความเสี่ยงด้านสภาพภูมิอากาศและประเมินว่าการลงทุนใดช่วยลดความเสียหายได้จริง ในไทย Thailand Taxonomy ระยะ 2 ครอบคลุมแนวทาง Climate Risk and Vulnerability Assessment หรือ CRVA ซึ่งช่วยให้ภาคธุรกิจระบุประเภทความเสี่ยง ประเมินโอกาสเกิดและผลกระทบ รวมถึงจัดลำดับความสำคัญของมาตรการปรับตัวได้อย่างเป็นระบบมากขึ้น
ในฝั่งยุโรป ธนาคารกลางยุโรป (ECB) ประกาศขยาย Climate Factor ไปยังสินเชื่อธุรกิจบางประเภทที่ใช้เป็นหลักประกันใน Eurosystem โดยพิจารณาความเสี่ยงด้านการเปลี่ยนผ่านที่เกี่ยวข้องกับสภาพภูมิอากาศของลูกหนี้ และสามารถปรับลดมูลค่าหลักประกันเพิ่มเติมได้สูงสุด 5% คาดว่าจะเริ่มใช้ได้เร็วที่สุดช่วงปลายปี 2027 สะท้อนว่าข้อมูลด้านสภาพภูมิอากาศเริ่มมีบทบาทมากขึ้นในการประเมินและบริหารความเสี่ยงทางการเงิน
ปัจจัยที่ต้องติดตามหลังการประชุม
ประเด็นที่ควรจับตาหลังการประชุม ได้แก่ ทิศทางการต่อยอดเครื่องมือทางการเงินเพื่อรองรับ Climate Adaptation ไม่ว่าจะเป็นเงินให้เปล่า การค้ำประกัน หรือ Blended Finance รวมถึงกติกาและข้อมูลที่ภาคธุรกิจต้องใช้ในการระดมทุน ว่าจะนำ Climate Risk หรือ Taxonomy มาใช้ประเมินสินเชื่อมากขึ้นเพียงใด
อย่างไรก็ตาม การเปลี่ยนแปลงมีแนวโน้มเกิดขึ้นแบบค่อยเป็นค่อยไป เนื่องจากข้อเสนอจากเวทีโลกยังต้องถูกถ่ายทอดต่อไปเป็นกฎเกณฑ์ นโยบาย และแนวปฏิบัติของสถาบันการเงินในแต่ละประเทศก่อน สิ่งที่ต้องติดตามต่อไปคือ Climate Change จะถูกแปลงจาก ‘วาระเชิงนโยบาย’ ไปสู่ ‘ปัจจัยที่ใช้จริงในระบบการเงิน’ ได้เร็วเพียงใด